Votre panier est vide.
ACTUALITÉ
INTRODUCTION
Depuis le 1er septembre 2026, la facturation électronique est entrée dans sa première phase de généralisation. Toutes les entreprises établies en France et entrant dans le champ de la réforme doivent désormais être capables de recevoir des factures électroniques.
Les grandes entreprises et les entreprises de taille intermédiaire doivent également émettre leurs factures dans ce nouveau format. Les PME, les TPE et les microentreprises disposent d’un délai supplémentaire pour l’émission, fixé au 1er septembre 2027.
Cette réforme ne consiste pas simplement à remplacer une facture papier par un fichier PDF. Elle transforme progressivement tout le circuit de facturation : création, transmission, réception, contrôle, paiement et intégration comptable.
Trois semaines après son entrée en vigueur, une question se pose donc pour chaque entreprise : sommes-nous réellement prêts à recevoir et à traiter ces nouvelles factures ?
TOUTES LES ENTREPRISES DOIVENT POUVOIR RECEVOIR DES FACTURES ÉLECTRONIQUES
Depuis le 1er septembre 2026, toutes les entreprises entrant dans le champ de la réforme doivent disposer d’une solution leur permettant de recevoir les factures électroniques de leurs fournisseurs.
Cette obligation concerne les grandes entreprises, les entreprises de taille intermédiaire, les PME, les TPE et les microentreprises. Elle peut également concerner les professionnels bénéficiant de la franchise en base de TVA.
Une petite entreprise qui n’est pas encore obligée d’émettre ses propres factures sous forme électronique doit donc déjà être équipée pour recevoir celles de ses fournisseurs.
Prenons le cas d’un microentrepreneur qui achète du matériel auprès d’une grande entreprise. Depuis le 1er septembre, son fournisseur est soumis à l’obligation d’émission électronique. Le microentrepreneur doit donc disposer d’une solution lui permettant de recevoir cette facture par le circuit prévu.
Le délai accordé jusqu’en septembre 2027 aux petites entreprises concerne l’émission, et non la réception.
UN CALENDRIER EN DEUX ÉTAPES
La réforme est mise en place progressivement en fonction de la taille des entreprises.
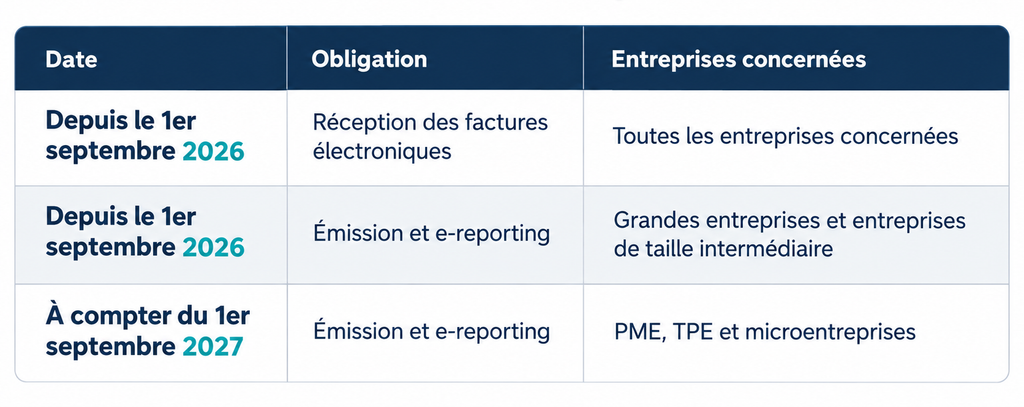
La taille de l’entreprise est déterminée à partir de critères portant notamment sur son effectif, son chiffre d’affaires et le total de son bilan.
Une entreprise appartenant à un groupe ou dont l’activité a fortement évolué doit donc vérifier sa catégorie. Il ne suffit pas de se présenter commercialement comme une PME ou une petite structure.
L’administration indique que la taille s’apprécie à partir du dernier exercice clos avant le 1er janvier 2025 ou, à défaut, du premier exercice clos à compter de cette date.
UN PDF ENVOYÉ PAR MAIL N’EST PAS LA FACTURE ÉLECTRONIQUE ATTENDUE
De nombreuses entreprises envoyaient déjà leurs factures par courrier électronique avant l’entrée en vigueur de la réforme. Elles créaient le document dans un logiciel, Word ou Excel, l’enregistraient au format PDF puis l’adressaient au client.
Cette pratique ne correspond pas, à elle seule, à la facturation électronique désormais attendue.
Une facture électronique conforme doit contenir des données pouvant être automatiquement exploitées. Elle doit également transiter par une plateforme agréée.
La plateforme transmet la facture au client et communique à l’administration les informations prévues par la réglementation. Elle participe également à la traçabilité de l’échange et au suivi du statut de la facture.
Un PDF ordinaire est principalement conçu pour être lu par une personne. Une facture structurée peut être reconnue et intégrée automatiquement dans un logiciel comptable, sans ressaisie manuelle de toutes ses données.
QUE FAIRE SI UNE FACTURE ARRIVE ENCORE PAR MAIL OU SUR PAPIER ?
Pendant cette phase de démarrage, certaines entreprises continuent de recevoir des factures par mail, au format PDF ou sur papier.
L’administration a prévu une approche pragmatique. Une facture ne doit pas être rejetée pour ce seul motif lorsqu’elle correspond à une opération réelle et contient les informations nécessaires à son traitement.
Elle peut donc être comptabilisée et réglée. Le seul fait qu’elle n’ait pas emprunté le circuit électronique ne supprime pas automatiquement le droit à déduction de la TVA, dès lors que les conditions habituelles sont réunies.
Lorsque le fournisseur était soumis à l’obligation d’émission électronique, il pourra toutefois être nécessaire de régulariser la transmission afin que la même facture soit intégrée dans le circuit attendu.
Une vigilance particulière s’impose alors pour éviter un double paiement, une double comptabilisation ou une double déduction de TVA.
Cette souplesse vise à préserver la continuité de l’activité pendant le démarrage. Elle ne constitue ni une dispense ni un report de la réforme.
QUELLES OPÉRATIONS SONT CONCERNÉES ?
Lorsqu’un La facturation électronique concerne principalement les opérations réalisées entre deux entreprises assujetties à la TVA et établies en France.
Il s’agit des opérations dites B2B nationales. Elles peuvent porter sur des ventes de marchandises, des prestations de services, des acomptes ou des avoirs.
Par exemple, lorsqu’une entreprise établie à Toulouse facture une prestation à une société située à Lyon et que les deux structures entrent dans le champ de la réforme, la facture doit suivre le circuit électronique prévu dès que l’émetteur est soumis à cette obligation.
Les ventes réalisées auprès de particuliers et certaines opérations avec des clients étrangers ne relèvent pas directement de la facturation électronique nationale.
Elles peuvent toutefois être concernées par le e-reporting.
Certaines activités ou opérations exonérées de TVA bénéficient de règles particulières. Les SCI, associations, loueurs en meublé, collectivités et entreprises établies dans certains territoires doivent donc vérifier précisément leur situation.
LE E-REPORTING : UNE OBLIGATION À DISTINGUER
Le e-reporting correspond à la transmission à l’administration fiscale de données relatives à certaines opérations qui ne passent pas par la facturation électronique nationale.
Il peut notamment concerner les ventes réalisées auprès des particuliers, certaines transactions avec des entreprises étrangères et certaines données de paiement liées aux prestations de services.
Un commerce qui réalise principalement des ventes auprès de particuliers n’émet pas nécessairement une facture électronique pour chaque transaction. Il peut néanmoins être tenu de transmettre les données de ces opérations à l’administration.
Depuis le 1er septembre 2026, le e-reporting s’applique aux grandes entreprises et aux entreprises de taille intermédiaire selon le périmètre prévu par la réforme.
Les PME, TPE et microentreprises y seront soumises à compter du 1er septembre 2027.
Une entreprise travaillant à la fois avec des professionnels et des particuliers peut donc être concernée par les deux dispositifs : facturation électronique pour les opérations B2B nationales et e-reporting pour les autres transactions entrant dans son champ.
LE CHOIX D’UNE PLATEFORME AGRÉÉE EST DEVENU INDISPENSABLE
La réception et l’émission des factures électroniques s’effectuent par l’intermédiaire d’une plateforme agréée.
L’entreprise peut choisir directement sa plateforme ou utiliser une solution qu’elle possède déjà : logiciel de gestion, logiciel de comptabilité, banque, expert-comptable ou autre prestataire connecté à une plateforme agréée.
Avant de souscrire une nouvelle offre, il est préférable de contacter son éditeur et son expert-comptable. Le logiciel habituel peut déjà prévoir l’intégration nécessaire.
Le choix ne doit pas être effectué uniquement en fonction du prix. Il faut également vérifier les fonctions proposées : réception, émission, intégration comptable, gestion des statuts, traitement des rejets, archivage et accompagnement technique.
Il faut surtout déterminer qui consulte la plateforme au sein de l’entreprise. Une facture peut être techniquement reçue tout en restant plusieurs jours sans traitement si aucune responsabilité n’a été clairement attribuée.
LES DONNÉES CLIENTS ET FOURNISSEURS DOIVENT ÊTRE FIABLES
La réforme impose aux entreprises de porter davantage d’attention à la qualité de leurs fichiers.
Le numéro SIREN du client doit notamment être correctement renseigné. L’adresse de livraison doit apparaître lorsqu’elle diffère de l’adresse de facturation.
La nature de l’opération doit également pouvoir être identifiée, avec une distinction entre la livraison de biens et la prestation de services.
L’existence d’une éventuelle option pour le paiement de la TVA sur les débits doit aussi être prise en compte.
Une erreur dans le numéro SIREN ou l’identité du destinataire peut provoquer un rejet. La facture doit alors être corrigée et transmise à nouveau, ce qui risque de retarder son règlement.
La mise en conformité ne concerne donc pas uniquement le service comptable. Les équipes commerciales et administratives doivent également vérifier la qualité des informations qu’elles collectent.
LES MICROENTREPRENEURS NE SONT PAS EXCLUS DE LA RÉFORME
Le régime de la microentreprise ne dispense pas automatiquement de la facturation électronique.
Un microentrepreneur bénéficiant de la franchise en base ne facture pas la TVA à ses clients, mais il reste en principe assujetti à la TVA. Il peut donc entrer dans le champ de la réforme.
Depuis le 1er septembre 2026, il doit être capable de recevoir les factures électroniques de ses fournisseurs concernés.
Son obligation d’émission interviendra au 1er septembre 2027 pour les opérations entrant dans le champ de la facturation électronique. Il devra également étudier ses obligations de e-reporting s’il travaille avec des particuliers ou des clients étrangers.
Les microentrepreneurs ne doivent donc pas attendre l’été 2027 pour choisir leur solution et mettre à jour leurs données.
UN EXEMPLE POUR COMPRENDRE LE NOUVEAU CIRCUIT
Une TPE recevait jusqu’à présent ses factures par courrier électronique. La dirigeante les transférait à son assistante, qui les imprimait avant de les adresser à l’expert-comptable.
Depuis le 1er septembre 2026, l’un de ses principaux fournisseurs, classé parmi les grandes entreprises, doit émettre ses factures sous forme électronique.
La TPE doit donc disposer d’une plateforme de réception. La facture est désormais déposée dans ce nouvel environnement et peut être transmise automatiquement au logiciel comptable.
L’entreprise doit revoir son organisation : qui consulte la plateforme, qui contrôle la facture, qui autorise le paiement et comment l’expert-comptable récupère-t-il le document ?
La principale difficulté n’est pas toujours technique. Une facture peut être correctement reçue, mais rester en attente parce que personne ne sait qu’elle est disponible ou ne se sent responsable de sa validation.
QUE FAIRE SI L’ENTREPRISE N’EST PAS ENCORE PRÊTE ?
Au 21 septembre 2026, une entreprise qui n’a pas encore choisi de solution de réception doit engager ses démarches sans attendre.
Elle peut commencer par contacter son expert-comptable, son éditeur de logiciel ou sa banque afin de vérifier si une plateforme agréée est déjà intégrée à ses outils.
Elle doit ensuite désigner la personne chargée de suivre les factures, contrôler les accès et organiser le traitement des documents reçus.
Les échanges avec les prestataires doivent être conservés. En cas de difficulté, ces éléments permettront de démontrer que l’entreprise s’est engagée dans une démarche réelle de mise en conformité.
L’administration a indiqué que les sanctions ne seraient pas appliquées automatiquement aux entreprises rencontrant des difficultés pendant la phase de démarrage, dès lors qu’elles suivent une trajectoire sérieuse de mise en conformité.
Elle distinguera toutefois les difficultés techniques réelles d’une absence de préparation, d’une inertie ou d’un refus durable d’entrer dans le dispositif.
LES ACTIONS À ENGAGER DÈS MAINTENANT
Les entreprises doivent d’abord vérifier qu’elles peuvent réellement recevoir les factures électroniques de leurs fournisseurs.
Elles doivent ensuite réaliser un état des lieux de leur circuit de facturation : nombre de factures, logiciels utilisés, catégories de clients et personnes chargées du contrôle.
Les fichiers clients et fournisseurs doivent être actualisés. Les numéros SIREN, les numéros de TVA et les adresses doivent notamment être contrôlés.
Il faut également prévoir la gestion des rejets, des avoirs, des doublons et des interruptions temporaires de la plateforme.
Les grandes entreprises et les ETI doivent vérifier que leurs factures sont bien émises par le circuit électronique et que les données de e-reporting sont correctement transmises.
Les PME, TPE et microentreprises peuvent utiliser l’année qui reste avant leur obligation d’émission pour tester les outils et former leurs équipes. La période ne doit pas être considérée comme une année d’attente, mais comme une phase de préparation.
LES AUTRES ÉCHÉANCES FISCALES DE SEPTEMBRE 2026
Pour les particuliers, le nouveau taux de prélèvement à la source calculé à partir de la déclaration des revenus de 2025 s’applique depuis septembre 2026.
Lorsqu’un solde d’impôt sur le revenu reste à payer, le prélèvement interviendra le 25 septembre 2026 si le montant est inférieur ou égal à 300 euros.
Lorsque le solde dépasse 300 euros, il sera réparti en quatre prélèvements : le 25 septembre, le 26 octobre, le 25 novembre et le 28 décembre 2026.
À la date de publication de cet article, le premier prélèvement est donc imminent. Les contribuables concernés doivent vérifier que le compte bancaire enregistré auprès de l’administration est correct et suffisamment approvisionné.
Concernant l’impôt sur la fortune immobilière, la date du 15 septembre est déjà passée pour les premiers avis. Certains avis peuvent toutefois prévoir une autre échéance : il convient donc de consulter la date exacte indiquée sur le document reçu.
CONCLUSION : LA RÉFORME EST DÉSORMAIS EN VIGUEUR
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques.
Les grandes entreprises et les ETI doivent également les émettre et transmettre les données de e-reporting. Les PME, TPE et microentreprises devront accomplir ces obligations à compter du 1er septembre 2027.
Pour les entreprises qui ne sont pas encore prêtes, la priorité consiste à choisir une solution de réception, à contacter leurs prestataires et à conserver la trace des actions engagées.
La réforme ne se résume pas à un changement de format. Elle oblige les entreprises à revoir l’ensemble de leur organisation, depuis la création de la facture jusqu’à son paiement et à son enregistrement comptable.
… POUR ALLER PLUS LOIN
NOS FORMATIONS POUR LES PROFESSIONNELS
• Facturation électronique
• EMEBI – DEB et TVA intracommunautaire
• La déclaration de TVA : aspects juridiques et comptables


Vos ressources
accessibles à
votre rythme
Formations
professionnelles
et patrimoniales
Titres
professionnels
RNCP
Experts métier
pour un suivi
personnalisé
SCANNEZ-MOI
PREMIER ÉCHANGE GRATUIT
30 minutes pour parler de votre projet
Sans engagement